
伯南克談聯儲局推負利率的可行性 – 法律問題篇
Ben Bernanke(伯南克)在新一篇博文中,詳細探討聯儲局採用負利率的可行性,今次的討論亦較以往的詳細,值得一看。
其實伯南克此文是為3月21日,Brookings Institutes一個有關貨幣及財政政策現時在美國使用空間的研討會作準備,各位可以在此找到有關這研討會的詳情。
回到文章的重點,就是負利率在美國是否可行呢? 伯南克今次的論點,主要來自2010年聯儲局內部進行的評估作基礎,再後加一些新看法。第一個他提及的問題,就是現行法規是否容許聯儲局推行負利率?
聯儲局可向銀行存於該局內的儲備支付利息,是源於2006年定下的法案,但當時製定法例時並無考慮有負利率的可能性,所以條文的用字為銀行「可以收取(may receive)聯儲局向其支付的入息(Earnings)」。可以見到用字傾向容許「正常」的運作方式,即聯儲局向銀行支付利息。
伯南克指出,這句子是否包含聯儲局有向銀行「支付」負利率這類「負入息」的權利,就相當含糊。(但當然,伯南克都指出自己不是法律專家,他的意見不能作準。)
有關的問題之前《WSJ》的網誌Real Time Economics就曾作出探討,其中訪問了University of Pennsylvania的法律學者Peter Conti-Brown(他近來出版一本有關聯儲局歷史的書藉《The Power and Independence of the Federal Reserve》,對聯儲局的憲制歷史有詳細探討,相當值得細讀),他認為其中一個解決方法,就是將負利率當成聯儲局向銀行收取的「服務費」,因為法規上聯儲局有權向銀行收取任何服務費用,Conti-Brown認為這可免去對上述條文的詮釋問題。
但伯南克對此都有保留,因為另一條聯儲局法規訂明,聯儲局向銀行收取的費用「長期而言要反映有關服務的實際成本」。
潛在問題就是聯儲局為銀行保存儲備的實際成本應該是頗細的,這令「法定容許」的負利率空間變得相當少,這實非推行負利率政策的「理想環境」,因為當所有人都知道聯儲局的能推的負利率相當有限時,這個負利率無用的預期就會直接限制政策的效用。
伯南克提出,一個合理的「解決方法」就是在「負利率費用」中加入「監管費用」之中,因為聯儲局法規容許局以這理由向銀行收取這類費用,這可能令負利率的空間較大。
伯南克在這方面的總結就是,他相當同意Yellen早前在國會聽證會上指,聯儲局仍有大量法律問題需要解決,才能有效推行負利率政策。
巴西經濟衰退3.8%…..由歐央行講你知問題成因…
巴西公佈去年全年GDP萎縮3.8%,錄得自1990年以來最大年度跌幅。單計第四季則錄得1.4%的按季下跌,而巴西央行的經濟師調查顯示,經濟師預期今年全年會再錄得3.45%的經濟萎縮。(詳看BBC報道)
Brazil's economy shrank 3.8% in 2015 - BBC NewsBrazil's GDP fared worse than almost any other major economy in 2015, contracting by 3.8%, according...
負利率下行為改變會係點? 問卷調查顯示……
負利率貨幣政策帶來的市場憂慮,年初開始不斷衝擊市場對銀行業盈利環境及整個投資市場,甚至是環球經濟前景的信心,令負利率的影響這經濟學界研究的課題,一下子變成大眾的憂慮。
市場擔心的憂慮,主要是源於理論上銀行可向客戶支付的名義利率有「零息下限」(Zero lower bound,ZLB), 當銀行向客人「收取」負利率, 原則上所有存戶都可以提出所有存款, 轉為持有無需支付任何利率的現金; 這樣銀行就會出現擠提, 整個銀行系統會崩潰, 論述如是說。
當然, 到目前為止這論述未得到足夠的實證, 因為目前大都只是央行向銀行在央行的存款 (其實可視之為超額儲備) 出現負利率, 銀行向客戶收取負利率的事例仍少。但早前ING就進行了一個訪問調查報告, 以了解一般人認為負利率下其行為會如何改變。
調查訪問了1.3萬名ING歐洲、美國及澳洲顧客, 而主要的研究發現正是77%的受訪者聲稱會在負利率下, 將錢由戶口提出來; 但就只有12%的受訪者說會因而增加消費。這個結果相信在短期內都會成為反負利率的主要證據。
但除此之外, 調查有不少結果都值得一看, 在此我會同各位導讀一下。
其實訪問在開頭就首先了解受訪者在低息環境下的「反應」。例如開首的一條問題,正是要受訪者回應「因為利率極低,我的儲蓄行為有所改變」這句話。
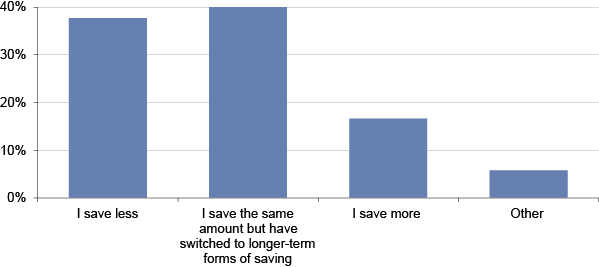
平均而言,31%受訪者指低息環境改變了他們的儲蓄行為,其中以東歐及英國的受訪者認為有改變的比率較高(例如英國的比例為37%,土耳其的比率則更高達47%)。之後的問題就是,低息環境下行為如何改變?
最多人選擇的答案,就是「儲錢的金額相若,但改為使用年期更長的存款工具」,佔比高達40%; 其次為「我會儲少左錢」, 比例為38%, 但要留意的是儲少左不等於會消費多左; 而聲稱會因為低息而「儲多左錢」的比例,...
伯南克教你簡單經濟數量分析 – 油價點解會同股市齊上齊落?
伯南克(Ben Bernanke) 的Blog再出新文章, 今次的內容頗認真,是伯南克對近日油價的問題的思考-近日油價與美股有同上同落的情況,到底是發生咩事?
先作一個劇透,Bernanke的結論是油價與股市的走勢, 有一部份是受「第三方共同因素」影響,而令兩者走向相同; 但另一方面,Bernanke的估算模型無法完全解䆁油價的跌幅,所以有其他因素在推動油與股的correlations上升。
這個結論有點「阿媽係女人吧」? 是的, 所以這不是推介文章的原因; 其實這篇文最值得看的, 是Bernanke親自示範如何進行簡單的經濟數量分析, 大專程度的經濟學生可能可從中得到一些啟發。
好, 現在一齊跟Bernanke做這個「習作」。
首先, 我們要睇的是油價與美股 (以S&P 500作為標準) 的correlation的較長綫走勢,以確立目前的情況,到底有多「特別」。
從Figure 2可以見到油價與S&P500 的correlation 由2011年至2015年的變化, 清楚可見的是correlation的走勢極為波動, 時正時負, 看似兩者其實並無既定的走勢關係。但如果將期內的correlation度數計個平均數,就會得出0.39, 即是期內油價仍傾向與美股有正向關係,同升同跌之說仍算合理,但同時近期的Correlation其實並不算特別高。
之後伯南克就開始尋找一些「共同因素」,希望可確立一些可同時影響股市及油價的改變,來論證兩者的高Correlation並非因為油價直接影響股市所致。Bernanke 估計「共同因素」可以是「環球經濟需求的改變」,可以想象,如果全球經濟需求下降,企業的盈利預期會受影響,令股價下跌相當合理,而油價作為其中一類主要商品的價格,價格因為需求減少而下降實為正常。
問題是,如何驗證呢?...