
想係Sharing Economy賺錢養家? 要先三思啦!
上月JP Morgan Chase Institute出版一份研究《Paychecks, Paydays, and theOnline Platform Economy》,講解在網上Sharing Economy(分享經濟)平台對美國人收入帶來的影響。

油價大減但經濟都無甚得益 點解呢? IMF認為……
IMF網誌週四(3月24日)刊出一篇首席經濟師 Maurice Obstfeld 有份參與撰寫的新文章,題為《Oil Prices and the Global Economy: It’s Complicated》,為今年四月IMF的新一期《World Economic Outlook》當中其中一個專題的預告。
內容就如題目所示,有關油價與環球經濟的關係,但今次的核心問題是「油價向下走,理應可令大眾有更多錢消費,但為甚麼環球經濟真正的得益好像都不大?」
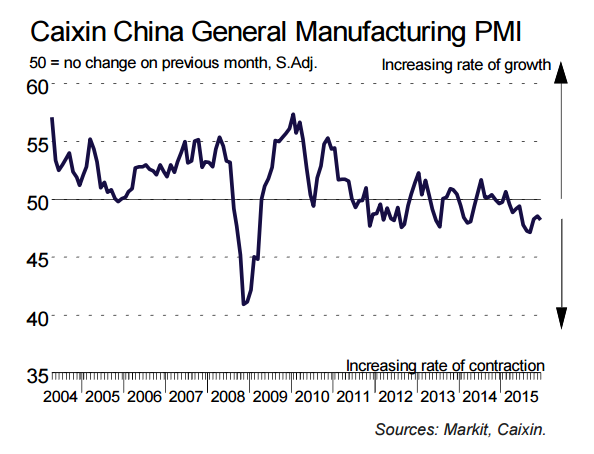
文章指出一個較簡單的解釋,就是今次油價下跌是由環球需求不足帶動,經濟不景才是油價低的成因,所以就算低油價對經濟提振有限,而其中一個表徵為油價與股市的走勢愈趨一致。作者指油價及股市的相關性,由只有不足0.2升至超0.4(下圖)
這方向之前Ben Bernanke都有探討過,當時Bernanke的簡單研究結果是需求因素只能解釋約四成的油價下跌(詳見此文)。文中引述前任IMF首席經濟師Oliver Blanchard的研究及其他研究(例如James Hamilton及Christiane Baumeister合著的研究 ),需求只能部份解釋油價下降,供應上升在當中亦有重要的角色。
這就帶出一個問題:如果需求不能完全解釋油價下跌,有甚麼其他原因令環球經濟無法從油價大跌中得益?
IMF這篇網誌就提出一個理論解釋這個情況,他們認為一個重要原因就是:全球央行都在採用低利率政策!
文中提出,因為油價下跌會降低企業生產成本,這會令通脹物價下降。例如下圖可見,紐約期油價格與美國長期通脹預期(下圖紅綫)的走勢相近,或反映油價拖累通脹。
問題是低通脹會令經濟所面對的實質利率(Real Interest Rate)上升,令實體經濟的需求下降,進而限制就業及生產增長。
如果在正常時期,央行可以通過減息來刺激通脹上升,解決這個問題;但在現時環球低利率環境,不少經濟體無空間再減息,亦令低油價的負面影響增加。
該文的總結,就是環球各國有需要加快經濟機構及金融體制改革,以提升經濟需求,解決這個油價與貨幣政策互為影響的潛在問題。
聯儲局Dot Plot的問題
近年聯儲局為加強與公眾就貨幣政策的溝通,一直致力增加政策透明度,其中一個方法就是每季公佈一次聯儲局公開市場委員會(FOMC)成員對未來利率走向的看法總結,亦即是所謂的Dot Plot。但不少聯儲局中人都對Dot Plot這個工具都頗有微言。
伯南克談聯儲局推負利率的可行性- 金融體系篇
繼續伯南克分析負利率在美國可行性的文章,上次談及聯儲局可能面對的法律問題,之後要談及的就是負利率對經濟及金融體系的潛在影響。
負利率以有多負?
根據2010年聯儲局內部的研究文件,當時聯儲局的研究員認為該局可向銀行收取的負利率的極限,約為-0.35厘;當時的計算建基於銀行若要存放更多現金,每月約要負擔0.03厘的成本,即一年約0.36厘,所以研究認為當負利率調低至近-0.35厘就可能令銀行寧願存放現金,多於將儲備放入聯儲局。
問題是近年歐洲各大央行的經驗都反映,負利率可以低過-0.35厘仍未有引發銀行大規模存備現金,要知道瑞士的負利率低至-0.75厘,瑞典亦低至0.5厘,遠低於-0.35厘。
但伯南克認為,歐洲情況未必與美國相同,他質疑美國利率如果低至瑞士瑞典的水平,是否仍不會對金融系統帶來壓力。
而他又指出一個負利率政策的難題,就是目前各大央行的政策,都予人「只是暫時措施」的感覺,但這會令負利率政策的效用大減;但如果銀行相信負利率為長期政策的話,銀行就可能有更大的動機改變行為,例如添置更多設備作存放現金之用,這又會令負利率下調的空間減少,亦可能令政策可能無足夠功效。
負利率對貨幣市場基金的影響
另一個重要的問題,是負利率政策對貨幣市場基金(Money Market Fund,MMF)的影響。近幾十年來MMF市場已經成為金融市場中相當重要的一角,MMF容許金融投資機構例如基金及甚至銀行存放短期資金,為金融體系內的提供短期流動性,情況就似銀行存款為普羅大眾提供交易流動性一樣。以往金融機構將錢放入MMF,MMF就會將錢轉而投資在極安全的資產如美國國庫票據或德國國債等流動性極高的資產,以為MMF投資者提供「保本」投資的作用。而投資市場一向就有「投資一元入MMF最少必可取回一元」的傳統想法,若收回的金額低於一元就出現所謂「Break the buck」的情況;「Break the buck」的情況就曾在雷曼事件時曾廣泛在MMF市場出現,當時就令基金市場出現擠提的問題。
但當負利率成為常態,「Break the Buck」亦將隨之成為常態,因為MMF資金可以投資的極安全資產,可能會是支付負利率,這是否會為金融體系帶來擠提等風險?
伯南克認為有關的風險不算太大,一方面他相信長期而言,投資者會轉向採用其他投資渠道,所以只會在負利率出現初期出現相關風險。而他認為隨著今年十月美國證券交易委員會開始執行有關MMF的新法例,要求大部份MMF披露其資產淨值的小數點後四個位,以求破除傳統「每單位MMF必定等如一元」的傳統想法,令「Break the buck」所帶來震撼及隨之對金融市場的破壞力減少。
負利率對銀行盈利能力的打擊
另一個重要的問題,是負利率政策對銀行體系盈利能力打擊。今年初歐洲幾家大行股價暴跌,部份原因正是擔心負利率打擊銀行利差收入,因為一方面銀行要向央行支付負利率,另一方面銀行又無法向客戶收取負利率,一來一回利息收入就減少了。
但伯南克指,這個看法過度簡化,但實際上美國一眾銀行的資產負債中,負債(即資金來源)最主要的多數不是零客戶存款(粗略計算零售存款只佔約37%),而是批發資金市場(即由其他銀行及金融機構借來)、大型機構投資者等,伯南克相信這批投資者對持有極大量現金較抗拒,故相對上較願意承受負利率開支。而在資產負債表的資產方,銀行投資的大部份資產都能取得正回報,所以這樣看來銀行的利差利潤空間仍相當流足。
更重要是,簡單的經濟邏輯會推斷出,如果銀行無法將負利率成本轉嫁予存戶,都會將成本轉嫁予向銀行借錢的人士,故銀行不會獨自承擔所有成本。但伯南克承認,這樣央行希望將負利率傳遞到一般借貸成本的如意算盤就會打不響,負利率政策的功效將大打折扣。
負利率對聯邦儲備利率機制的影響
另一個潛在的金融系統問題,源自現時銀行體系儲備過多的問題。之前在一系列的文章詳細解釋過,就是因為銀行體系內儲備過多,令銀行間交易大減,所以聯儲局已經失去以公開市場操作,直接調控Fed Fund rate的能力,故需要以多餘儲備利率(IOER)來作輔助利率調控工具。
伯南克擔心,如果聯儲局採用負利率政策,即是將IOER調低至負的水平,其中一個後果就是銀行間的儲備交易進一步減少,令聯儲局更難調控Fed Fund Rate。伯南克指屆時聯儲局只好考慮直接改變政策利率工具,例如直接以IOER作政策首要政策工具,雖然這未必是一個大問題。
總結
總括而言,伯南克對負利率政策的看法是「負利率可以用,成本看來不算太高,但潛在的好處不大。」因為他認為市民改存現金的動機,會限制負利率政策的空間。但他仍認為聯儲局值得對負利率政策作更詳細的研究,以更了解這政策的利弊。
值得留意是,這為伯南克探討貨幣政策是否已用盡的系列文章的首部份,到底伯南克認為有否比負利率更強勁的貨幣政策工具?
前篇: