
「超無聊」經濟論文大全
早前在FB分享了這段Standup Economist (中文可以叫做「棟篤笑經濟學家」)Yoram Bauman的最新「演講」,此演講是在今年的American Economic Association年會的其中一個節目,入面提及的就是一大堆「超無聊勁好笑」的經論學論文。
大家看的時候要記住的,是片中每一篇「無聊論文」都是「真有其文」,而且不少是在學術期刊中出版的!!!
今次我就同各位找出當中文章,好讓各位可以親自見識見識!
首先要介紹的論文其實完全唔「無聊」,某程度更是極認真,因為這是由國際貿易理論專家寫出的一篇解構星際貿理論的文章!無錯,是有關星際貿易! 而該位國際貿易大師作者是誰? 正是諾貝爾獎得主Paul Krugman!
早在1978年,Krugman就已經寫出這篇《Theory of Interstellar Trade》大作。想當年他仍「只是」在耶魯大學擔任副教授,但這篇文章早已成為「奇趣」經濟論的經典之作。
全文只有15頁,內文係認真的星際貿易討論,講述在星際貨運上需要使用超光速飛行,當中可能出現的時空問題,對貿易理論基礎假設必須的套利行為(arbitrage)的影響。
而結論當然就是......「The Force is With Us」
這份論文最終在2010年十月在經濟學期刊《Economic Inquiry》出刊。
另一篇文中提到的諾貝爾得主級數的「無聊」論文,為James Heckman於1980年寫下的「實證」論文《The Effect of Prayer on God's Attitude...

美國經濟增長高峰早已過去 ?— Robert J.Gordon的論述
近十來年其中一個最受議論的經濟課題,就是美國甚至全球經濟是否有機會重回二戰後的增長速度。如果你對此課題有興趣,你必需要識得Robert J.Gordon這個名字,因為他正是這個討論浪潮的始作俑者!
Gordon早在2000年及2003年就先後發文,以實際數據及理論層面解釋美國在1940年代至70年代的高速增長,可能未能持續,主因正是美國的生產力開始下降,而所謂的「新經濟」根本無力支撐生產力高增長。及後在2011年Tyler Cowen出版一本小書《The Great Stagnation》,成功將有關討論帶到學術以外人士的討論中。
多年來一眾經濟學者就這課題議論紛紛,更衍生出多個新的題目,例如:
1)未來科技對生產力影響(相關的大眾書目包括Tyler Cowen的《Average is Over》、Andrew McAfee與Erik Brynjolfsson合著的《The Second Machine Age》),論者在這個題目上最大的爭論是科技發展愈來愈快,是否等同勞動生產力愈高? 而機械又會否直接取代人類,令生產力及收入出現兩極化現象,進而出現貧者愈貧、有機械人者愈富?
2)Larry Summers的Secular Stagnation理論(又譯恒滯理論)。Summers採用Gordon的生產力增長下降,令高增長不再的前設,推論目前宏觀經濟的自然利率愈來愈低,這令經濟可能長期需要經濟刺激政策支持經濟增長,而在自然利率過低的前提下,貨幣政策的作用有可能被零息下限限制,所以政府可能有需要多作基建,一方面作為財政刺激政策,另方面盡量提高生產力。
但何解要提及Robert Gordon呢? 原因之一是他剛出版新書《The Rise and Fall of American Growth: The...

「中國增長模式不可續 ?」經濟學者近乎一致同意
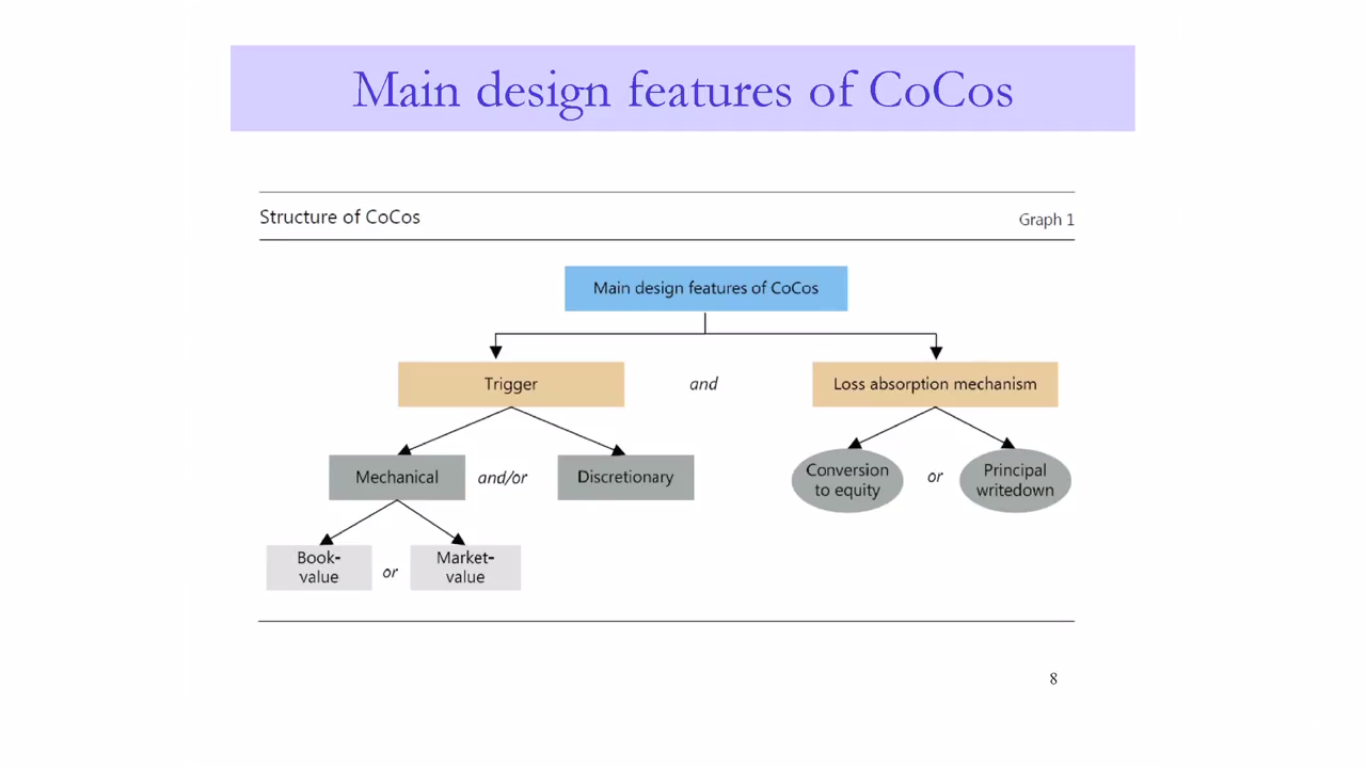
最新一期IGM經濟學家調查問題,是香港及台灣朋友都相當感興趣的「中國經濟模式還可行嗎?」
問題的原句是「中國的增長模式,即是透過不尋常地高的投資比率及低消費比率帶動,是不可持續的。」受訪的學者要就這句子表示同意與否,結果如下:
可以見到(左圖),同意的比率為57%,極度同意的亦有14%,不同意或極不同意的比率是0%,其餘24%就是不肯定或無意見。如果看右圖按受訪者對答案的信心加權後的比重,同意的比重上升至63%,極同意亦升至23%,其餘為不肯定。簡單來說,無一位受訪經濟學者認為這個增長模式有將來。
再看看個別受訪者的意見。
史丹福的Darrell Duffie指
True because it's already happened! Growth is down. Consumption is up.
即是指這模式已經開如失效,中國經濟增長已經放緩,而國內消費亦要開始上升。
芝大的Austan Goolsbee則說:
must we relearn the same lesson in the same painful way again?
指這個問題早已發生過,亦已經有答案。
史丹福的Robert...
IMF 全球經濟展望的預測……其實有幾準……?
有睇開本網站的朋友都知道,我們對於IMF每年公佈兩次的全球經濟展望(World Economic Outlook,WEO)一直相當感興趣,而昨日IMF公佈WEO的數字更新,我們亦有「超即時」的報道。
各大媒體對WEO最感興趣的,通常是報告中對全球各大經濟體的經濟增長預測,今次最新更新的數字如下:
問題是,這些預估有多準確?
The Economist的記者早前都問了同一個問題,更做了一個頗有趣但簡單的數據分析。The Economist 搜集了2000年至2014年的WEO預測,然後計算預測的平均偏差(用Absolute Value計);同時,The Economist 用另外三個方法作「對比預測」,三個方法分別是:
1) 直接用上一年的GDP當年下一年的預測
2) 年年都估增長4%
3)隨機由-2%至10%抽一個數字,當成下一年增長的預測
上圖就是各種「預測方法」的平均偏差,右方三個為The Economist 的對比方法,左方四個則為IMF WEO預測(分別有實際數據公佈的21個月前、15個月前、9個月前及3個前的預測)。
可以見到IMF的預測,對比The Economist用的對比方法,普遍來說都錄得較低的平均遍差。但同時,可以見到一年以上的WEO預測,其實與簡單用上一年的增長率作下一年預測,錄得差不多的平均遍差。其中一個解釋,就是IMF的預準模型,其實本質上都是作相似的直綫推測,只是加入其他因素作微調,但這樣的方法,對經濟轉向的預測力會相對低。
這個我們可以從今次更新(圖一),對巴西今年經濟增長估算的下調幅度中見到。
補充資料:
曾國平 --- 勿輕信學者專家預測

美國加息其實唔易…但做得好成功
去年12月16日聯儲局正式宣佈調高聯邦儲備利率(Fed Fund Rate,FFR)目標,至0.25-0.5厘。這次加息的決定,令不少投資者放下心頭大石,因為美國加息之路終於「明朗」。
但對於本網而言,加息只是另一個有趣的觀察的開端,事關之前談及過聯儲局在銀行儲備泛濫的環境,加息的實際運作方式會與金融海融前有別,而新方法未經試驗,所以加息之後FFR初期的走向,都是「一步一腳印」,對未來的運作有相當的啟發性。
12月16日聯儲局除公佈FFR目標上調外,亦同時調高銀行剩餘儲備利率(IOER)由0.25厘調高至0.5厘,而隔晚逆回購利率(ONRRP)亦上調至0.25厘。
推行這一堆動作後,FFR的實際反應又是否如理想一樣?
圖為由紐約聯邦儲備銀行公佈,FFR每日的走勢。
先看「Daily」一行,這行列出每日的 Effective Fed Fund Rate,亦即是紐約聯儲銀行按各銀行提供的FFR交易利率,按交易量加權再計出的當日平均FFR。
可以見到EFFR自加息日起,由過往約0.14厘,升至0.37厘左右的水平。
FFR目標區間的平均數,加息前為0.125厘,而加息後則為0.375厘,以這平均數作對比,EFFR與目標平均相當接近,所以聯儲局今次的「歷史性加息行動」,是相當成功。
我們亦可用下圖來作同樣的觀察:
圖中黃色長方格為加息前的目標區間,紅長方形為加息後的目標區間,而藍色橫綫為每日的EFFR,可以見到加息前後EFFR都穩定地處於方格的中間位置,加息運作處理得相當理想。
最後同大家講一個有趣情況,圖中藍色實色方格,為每日實際最高及最低價的FFR交易差距。可以看到每一個交易日,最高的FFR交易都是超越聯儲局目標的,這從每日的藍色方格都超出區間可見。
所以各位要記住,聯儲局的「利率目標」是完全無約束力,FFR仍是市場行為,聯儲局只有間接導向的角色,令市場大方向與聯儲局目標一致。
參考資料:
聯儲局加息唔易— IOER與ONRRP 的角色 (整合版)
How the Fed tightened