Yellen又說了甚麼? — Jackson Hole 2016
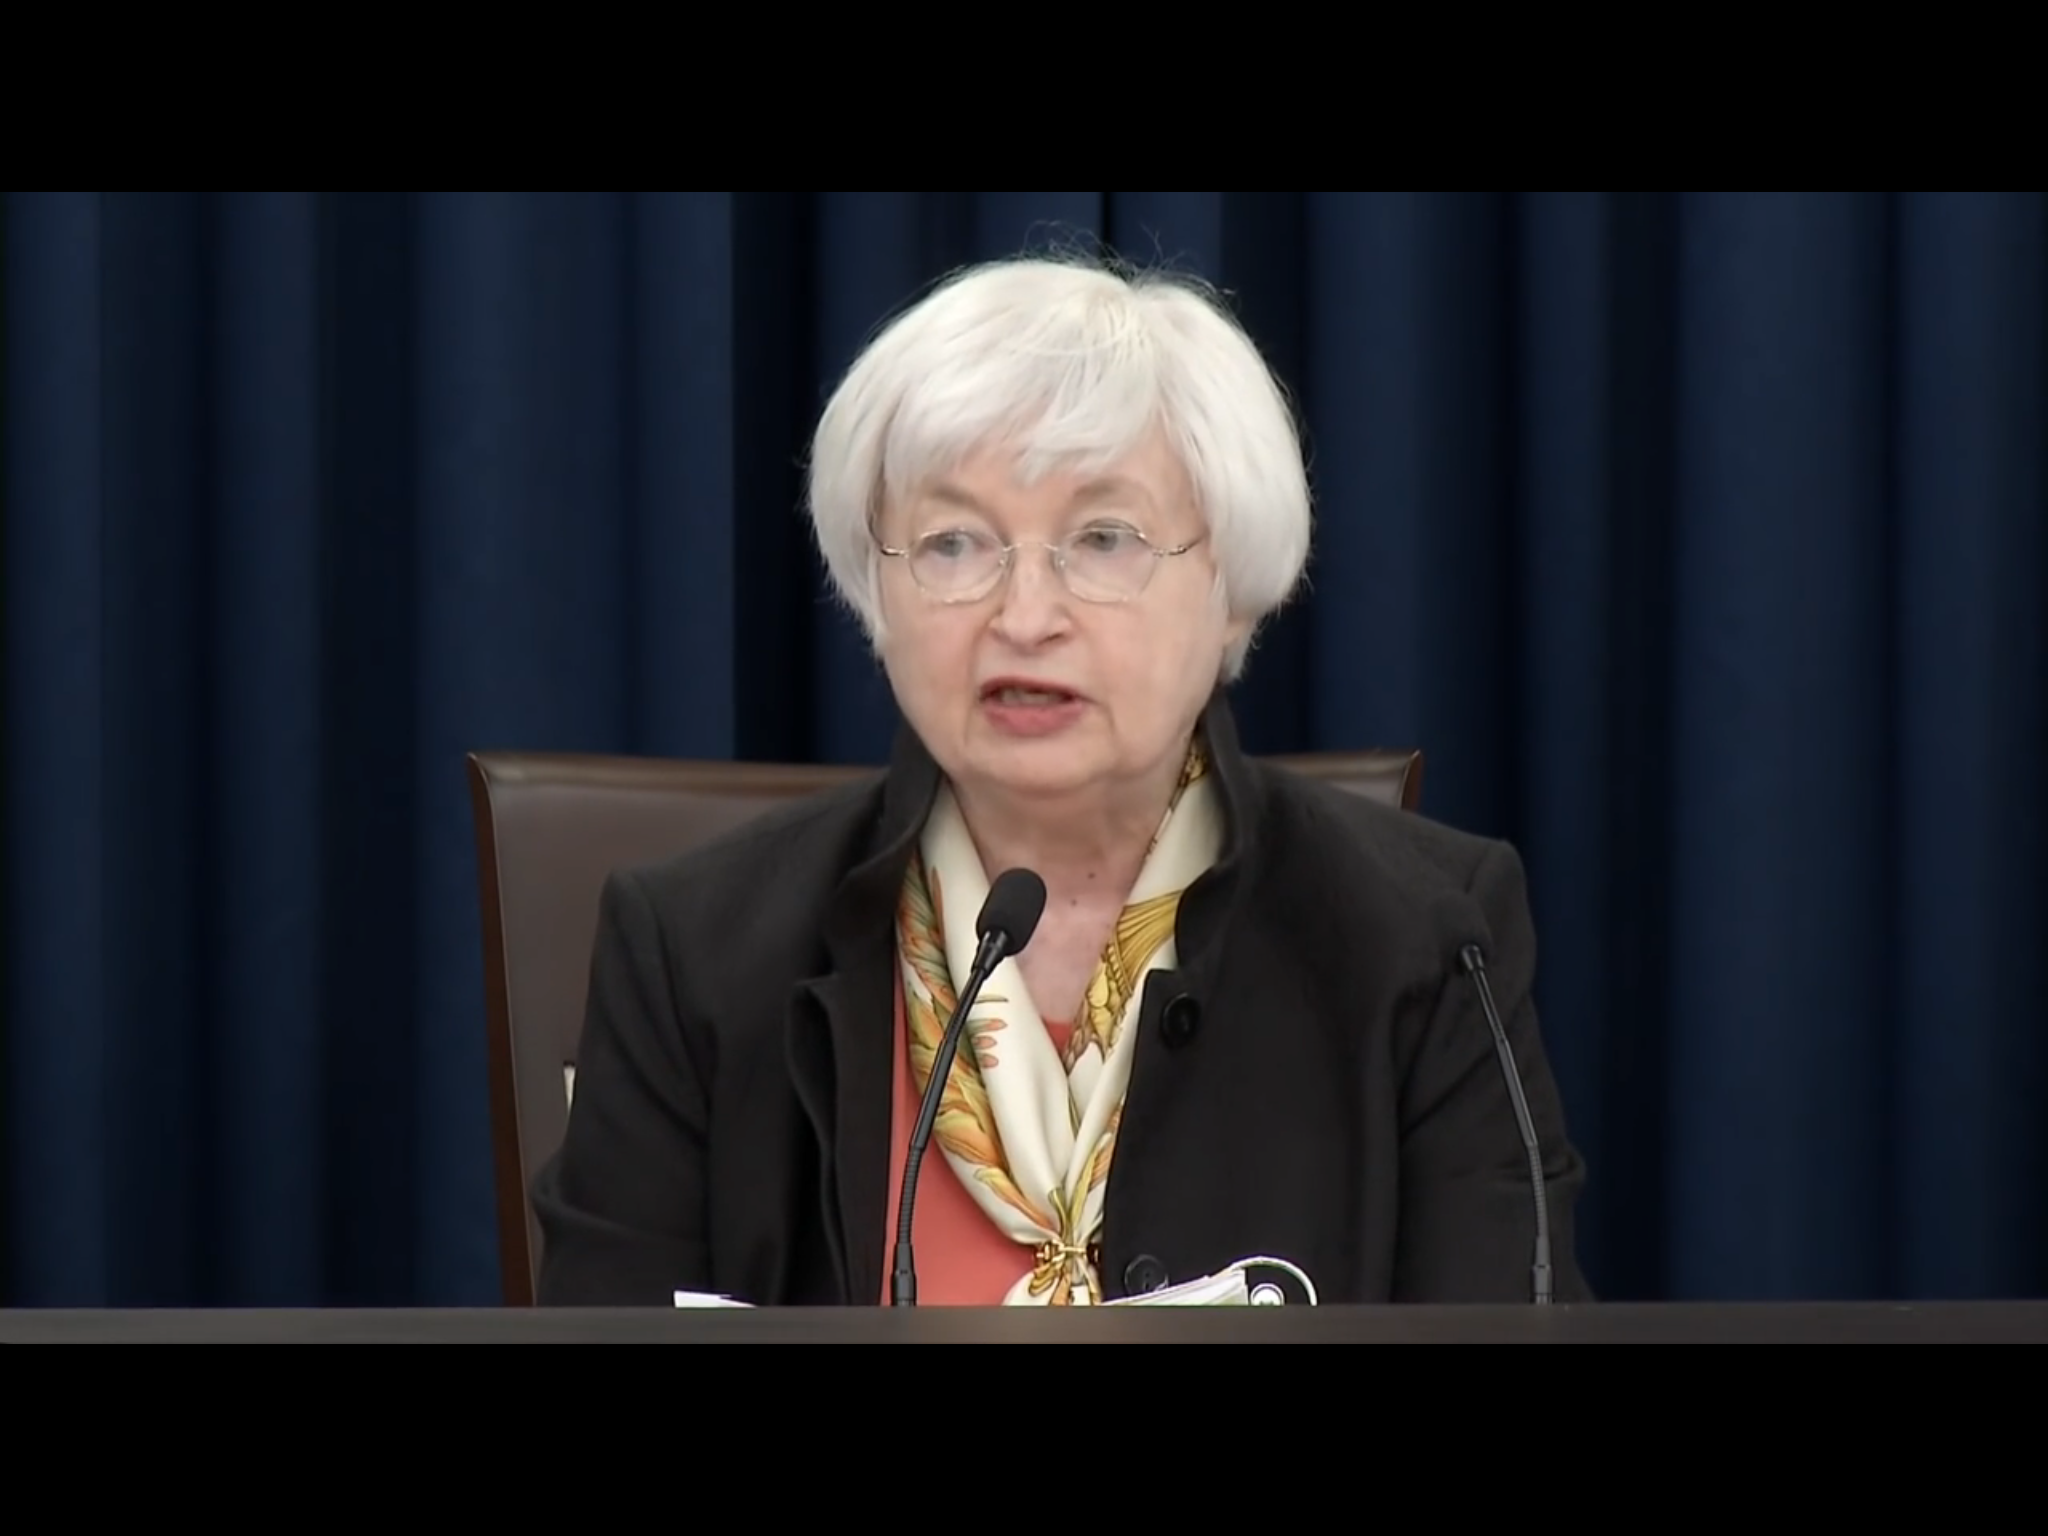
聯儲局主席Yellen的Jackson Hole年會講話終於來了,而她亦不負市場預期,為炒作加息提供了更多綫索,最重要的她指出:「近幾個月來,加息的理由愈來愈強。」
...in light of the continued solid performance of the labor market and our outlook for economic activity and inflation, I believe the case...
Helicopter Money是甚麼? — 同QE有何分別?
本文為《Helicopter Money是甚麼》系列第三回,讀者可先行閱讀之前兩篇:
1) 《Helicopter Money的歷史演化》
Helicopter Money是甚麼? --- Helicopter Money的歷史演化 | EconReporter近幾個月最多人談論的經濟刺激政策,已經由負利率變成Helicopter Money,本文就作一系列的整理文章,探討甚麼是Helicopter Money。
2) 《Helicopter Money的實際運作》
Helicopter Money是甚麼? - Helicopter Money的實際運作 | EconReporter
前文引述Cecchetti及Schoenholtz的資產表例會子可謂相當煩複,但其實是有一個重要的解述作用,但之後再談,我們先要討論Helicopter Money與Quantitive Easing是否有分別。
其實經過前文的大量論述,可以見到一個明顯分別,是QE只為純然的貨幣政策操作,而Helicopter Money則有財政政策的參與。
QE是央行透過增發銀行儲備,向銀行及金融系統購入包括國債在內的資產,但財政部不會因而增加財政開支及發行更多債券。如用資產負債表來看,在QE時就只有央行的資產負債表有變化,即是央行的資產一方會有更多國債,而負債則多了一批相等金額的銀行儲備;而在財政部的資產負債則無任何變化。
問題是,效用上兩者有大分別嗎?
前文都講過,伯南克在2002年演講中指出,QE的目標效用為透過買入中長期國債,壓低長債利率以刺激經濟內的整體需求,故此在這裏刺激需求的的責任落在利率及信貸增長上。但Helicopter Money則是一個財政政策為本的措施,是以直接增加政府開支作為刺激工具,而刺激的成效就要視乎所謂的Fiscal...
IMF: 歐央行的負利率有效 但是….
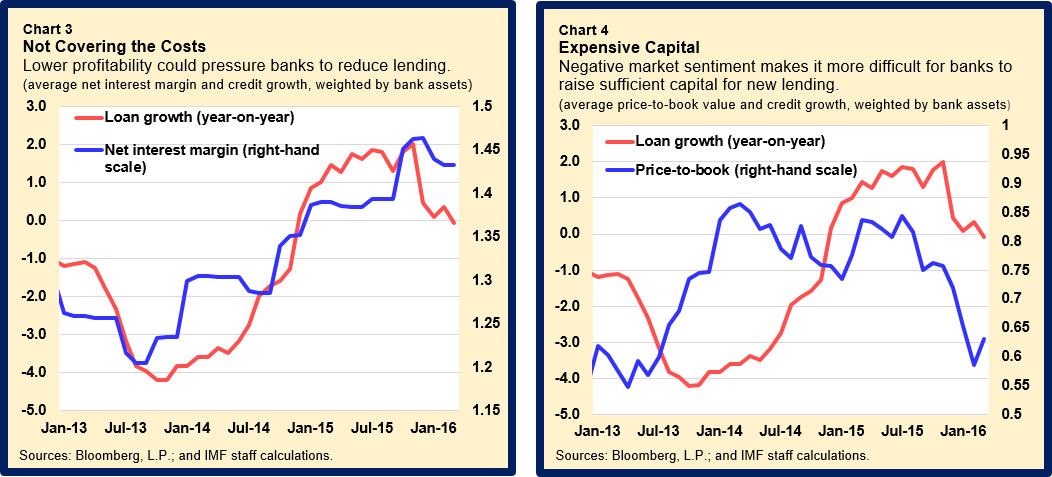
IMF早前的一篇網誌,指歐央行的負利率政策有一定效用。
Embed from Getty Images
這篇網誌引述IMF自家的研究,指負利率成功降低銀行的貸款成本,令金融市場更為寬鬆;負利率亦強化歐央行前瞻指引的功效,亦令到企業及家庭可以用更低的成本借錢,有助提高通脹及經濟增長。
但IMF提醒,負利率的功效會遞減,因為銀行未必可以跟隨調低貸款成本至負數,所以建議歐央行在未來多著重利用QE等資產購買計劃來刺激經濟。
參考報道:The ECB’s Negative Rate Policy Has Been Effective but Faces Limits via Econ記者
Helicopter Money是甚麼? — Helicopter Money的實際運作
上回在Helicopter Money的歷史演化一文中談及Helicopter Money這政策的歷史背景,今次談論Helicopter Money的實際運作方式。
前文講過是政府先發國債集資,再推財政刺激政策;另一方面央行就使用新印的鈔票來購買政府國債,為政府埋單。
Embed from Getty Images
這裏我們可以用伯南克在早幾個月的網誌中提供的例子來解釋,假設美國國會批出一次過的1000億美元財政刺激政策,這就會令美國的財赤增加1000億美元,以往一般支付這財赤的方式就是美國政府發行多1000億美元國債,但在Helicopter Money政策下支付方法有變,變成聯儲局支付,而實際執行的方法相當簡單,聯儲局只需在該行的資產負債表中的財政部所持有的戶口中,注入1000億美元便可;或一個更「正常」的方法,是財政部照樣發行1000億美元國債,但就由聯儲局直接購買,並承諾永久持有。
我們亦可參考經濟學者Stephen G. Cecchetti及Kermit L. Schoenholtz,在網誌中以政府的資產負債表例子來解釋Helicopter Money。如果我們將政府的資產負債表簡化,並將央行及財政部的資產負債表二合為一,大概會如下:
政府的資產中要為預期未來稅收,而負債則包括由公眾持有的國債、貨幣現鈔、銀行存放在聯儲局的儲備等。當政府發國債然後聯儲局購回,對這個「經整合」的政府資產負債表會有以下的變動:
政府財政部發行的債券,由聯儲局購入,在財政部的資產表上會由持有1000億美元國債,變成持有1000億美元放在聯儲局內的「資金」;另一方面,聯儲局的資產表會持有這1000億美元國債。由於聯儲局的負債就是財政部的資產,而財政部的負債就是聯儲局的資產,「經整合」的政府資產負債表在這階段不會改變。
Embed from Getty Images
之後財政部將由聯儲局收到的1000億美元資金用來支付財政開支,例如直接派錢、興建基建設施、退稅等。假設所有「賺得」這批資金的居民都會將收到的錢,再存放入銀行體系,政府的「經整合」資產負債表就會有變化:
財政部原持有的1000億美元資金花掉了,但由於負債當中仍有聯儲局已買去的國債,要平衡資產負債表財政部的資產項目,財政部就要記錄1000億「未來」稅收,即是說理論上這筆國債要以未來稅收支付。在央行的一方,負債中原有的代財政部保管的資金已被提走,由於居民重新存入銀行的1000億美元資金,而假設銀行又會將這批存款放到聯儲局作儲備,這樣聯儲局的負債就會變成1000億美元銀行儲備。
這樣下來,政府的「經整合」資產負債表上會有所增加,負債方就會錄得1000億美元銀行儲備,而資產方面則錄得1000億美元未來稅收。即是政府的未來稅收不再需要用來還債,而是由聯儲局「新印製的貨幣」支持,Helicopter Money就是這樣運作,不需要真的直升機,亦不需印鈔,更不一定需要派錢,只是政府在資產負債表上左手交右手。
而只要聯儲局承諾永久持有這批1000億國債,這1000億銀行儲備就不會收回,亦即是「政府」以前印製銀行儲備代替了發債,去支持財政開支。
---------
Helicopter Money只在IOER制度下才見效
這裏我先離題一下,解述一下Cecchetti及Schoenholtz指出,Helicopter Money是在聯儲局近年的IOER主導的利率制度的下才見效,在舊有的聯邦利率主導加上Open Market Operation(OMO)的制度下效果極微。 (有關如何利用IOER控制聯邦儲備利率,詳見此文)
根據聯儲局的原有運作模式,聯儲局會先定下一個聯邦基準利率水平,然後向銀行體系無限量供應儲備(學術上更準確的說法為Supply Elastically),以令確保聯邦利率達標;而銀行方面則按照依據聯邦利率的水平,決定持有的儲備水平。在上述的例子,假設聯邦利率及其他基本因素不變,銀行理論上不會在Helicopter Money推行後持有更多儲備,所以例子中新增的1000億美元銀行儲備,將會被銀行賣走,正常的方法就是銀行將儲備交予聯儲局,換成美國國債。在這個運作下,聯儲局的資崟產表上的國債會「消失」,而負債中的銀行儲備亦不再存在,整合的政府資產負債表變成這樣:
聯儲局新增的資金會被銀行「退回」,再一次消失;財政部新發的1000億國債不再有新增貨幣支持,變回只有政府未來稅收支持,即是Helicopter...
Helicopter Money的歷史演化
近幾個月最多人談論的經濟刺激政策,已經由負利率變成Helicopter Money,本文就作一系列的整理文章,探討甚麼是Helicopter Money。

甚麼是行為經濟學呢?
早前分享過Richard Tahler討論「甚麼不是行為經濟學」的片段,今次來一個正面的探討,分享甚麼是行為經濟學。以下是由芝加哥大學經濟學系學士生籌辨,向一眾芝大學士生解釋甚麼是行為經濟科學研究,及發展前景的講座,講座請來三位頂級行為經濟學者California Institute of Technology的Colin Camerer, New York University的Andrew Caplin及Harvard University的David Laibson,以他們的研究及見解來向學生介紹行為經濟學這學科。
由於講座的目標聽眾為學士生,內容不算深,如果你是學士生並對行為經濟學有興趣,有意進一步研究的話,這個講座的內容適合你。
三位學者的演講精采之餘,相當廣乏的簡介行為經濟學內多個課題,看完你就會明白行為經濟學不只是有趣的實驗及反對傳統經濟學這般簡單。
首先出場的Camerer為行為經濟學作以下的定義,Camerer為知名的實驗經濟學及Game Theory學者,他認為簡單而言行為經濟學是要在傳統的理性選擇學說之上,再加入心理因素假定來推測人的行為。
他在演講中就提及一個他有份參與的研究《To Review or Not to Review?》,指荷利活電影公司會將有質素的電影預先放映給影評觀看,而質素參差的則不會,因而出現有預放的電影宣傳海報上有影評字句,而無預放的爛電影海報上空白一片(如下)。
如果以純Game Theory邏輯,海報上無影評的電影應該票房較低,因為「無影評」已經是一個有用資訊,指出這套電影質素欠佳。但現實的情況是怎樣呢?我在這裏不說了,你看Camerer的解說吧。
演講中亦有提到大家可能不認識的行為經濟學分支,例如神經經濟學(是Neuroeconomics好嗎...不是甚麼神經病人讀的經濟學....)。
演講中Laibson就介紹,這學科是研究人的大腦各部份對人的行為控制力,真是將神經科學放在經濟學之內,試用腦部結構解來理解人們所作的經濟選擇。
而另一個更新的分支,就是基因經濟學(Genoeconomics),目的是研究基因對人類行為的影響,例如Laibson就提到近期一個研究顯示,有74個基因與人的學術成就有關連。
這個講座的內容極度豐富,絕對可以幫助大家正確了解甚麼是行為經濟學,掃除各位以為行為經濟學是「一門專做有趣研究的經濟學科」的錯覺,我鼓勵各位一看再看。