聯儲局2000億美元持債年內到期
聯儲局一向強調,QE時期買下來的美國國債,當局不會向市場拋售,只會讓這些債券自行到期,然後不再將取回的本金投放在國債。但其實聯儲局有多少美債就快到期呢?

IMF話你知,美國加息路線圖會係點!
IMF發表新一份Global Financial Stability Report 的第一章,這次的內容包括全球金融風險的轉變及預估美國退市路線等,內容明顯較上星期公布的第二及三章更精彩。
先來簡單概述今年的全球的金融風險與上年如何不同。從圖一可見,IMF認為今年在「新興市場風險」中明顯較去年為高,原因是美國正在退市週期當中,這些市場流動性將收緊,同時外圍經濟會變得波動,這都會影響新興市場。
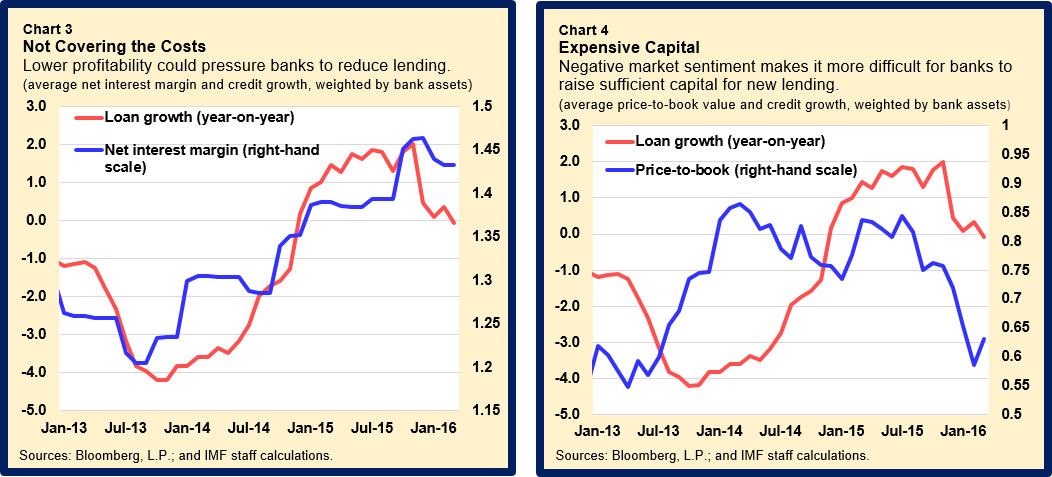
另一方面,在「信貨風險」及「貨幣與金融風險」兩方面,今年的情況就較去年為好。前者是因為全球的銀行體系都得到一定的強化,特別是歐元區銀行的資本水平明顯提高,並可從歐元區銀行的Price-to-Book Ratio及Credit Default Swap的息差下降見其情況有好轉。而「貨幣與金融風險」方面,隨著美國退市貨幣政策出台,全球信貨水平將會收緊,但IMF相信各國的金融市場仍能因為美國經濟復蘇而保持強韌的表現。
整體而言,宏觀經濟風險會與去年持平。
-----------
另外,各主要先進國內的金融機構的負債有明顯好轉,從下圖可見希臘、愛爾蘭、英國及美國金融機械之負債極大幅減少。外債方面就以英國的表現,減債幅度達該國GDP的1.67倍!
---------------
而大家最關心的美國加息時間表,IMF估計以基準假設推算,將會於2015年第二季正式加息!(見下圖)
但IMF都有提供兩個Alternative Scenario,一是退市不順利情況,二是推遲退市情況,前者是預算退市期間出現高於預期的通脹、而同時因為市場擔心金融穩定性,而令利率在預估加息時間前抽高,這樣加息會在2015年第二季前發生!後者的情況是指上述的情況令美國經濟重陷衰退,迫使聯儲局要暫緩退市,這樣加息可能便要等到2016年次季!
而IMF報告又預視加息將對全球經濟有顯着影響,其中要注意的是美國的Term Premiums!研究顯示當美國的Term Premiums增加,將會顯着推高其他國家的長債息率,打擊其他經濟體的增長。
Term Premiums是指投資持較長年期的債項所要求的回報,而目前正受QE所壓,退市勢令其抽升,研究指美國Term Premium上升會令其他先進國的Term Premium跟隨上升(見圖,如美國的上升1點厘,英國的大約會跟隨上升0.45-0.65厘),這將令全球長債息率抽升,減低全球投資需求及投資者的風險胃納。
近年美國企業大量發債,且債務質素漸差,令加息的影響加強。又加上近年投資者多以ETF及Mutual Fund等投資企債市場,這往往令加息走資時,出現整體市場流動問題的機會更大!
由此可見美國退市的潛在危機不細的!!
報告來自IMF: http://www.imf.org/external/pubs/ft/gfsr/index.htm

Stiglitz評Yellen: 利率政策不是最重要
在這篇繼續推廣他的新書The Great Divide及其對美國貧富差距關注的訪問中,Joe Stiglitz被問到他如何評價Yellen的表現。Stiglitz認為Yellen的表現仍不錯,但他認為聯儲局不應再只將目光放在利率高低之上,而是應該協助中小企取得更多融資。
Stiglitz重申,利率不是真正的重心,真正重要的是資金有否用到推動經濟增長之上;但現時過份著重利率政策,令忽視真正重要的經濟實況。
Econ記者 from A Conversation With Joseph Stiglitz
Kocherlakota: 投資市場對聯儲局官員言論太著迷
前Minneapolis聯儲銀行總裁Kocherlakota在Bloomberg View撰文表示,目前投資市場對聯儲局官員的一言一行過度著迷,情況絕不健康。

(剛辭職的)聯儲局理事Tarullo接受Bloomberg專訪
上週未公佈將於四月中離任聯儲局理事一職的Daniel K. Tarullo接受Bloomberg訪問,講述其主要職務,即是處理Dodd Frank金融規管近年的成效。
相關文章:
聯儲局理事Tarullo請辭 | 經濟新聞記事錄聯儲局理事Daniel K. Tarullo請辭,並將會在今年4月5日離任。